08:00 - 17:00PM
Mon - Fri
+62 21 7279 8620
For Appointment
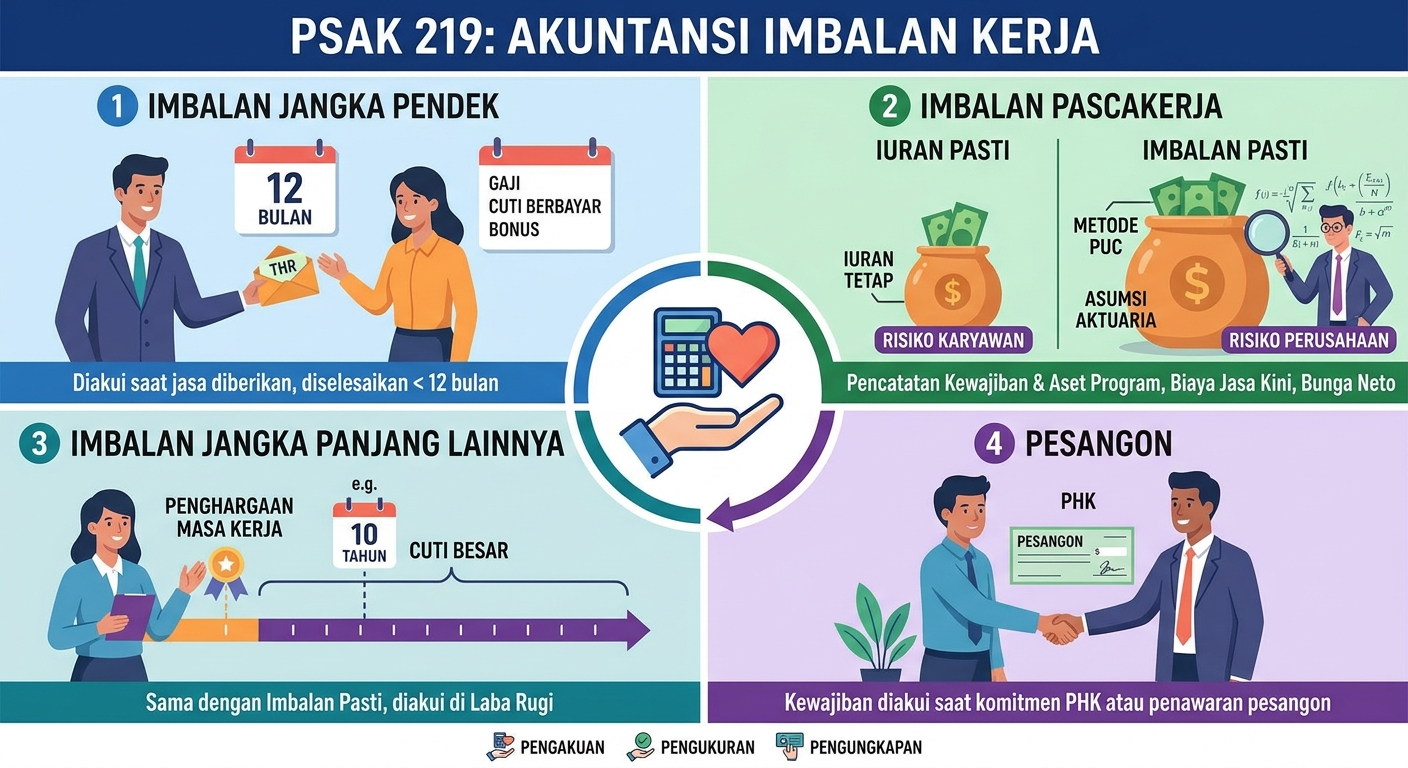
Meluruskan kekeliruan penggunaan paragraf Aset Program dalam PSAK-219
dalam konteks pengukuran kewajiban yang timbul dari selisih antara (i) Uang
Pesangon (UP), Uang Penghargaan Masa Kerja (UPMK) dan Uang Penggantian
Hak (UPH); dengan (ii) Program Pensiun Iuran Pasti dengan skema saldo
perseorangan (Individual Account ) yang diberikan Perusahaan untuk
karyawannya.
Download here »